Gruma reportó este miércoles un flujo operativo de 280.3 millones de dólares en el tercer trimestre, un 4% inferior al de igual lapso de 2025, mientras que el margen ajustado bajó 90 puntos base a 17.0% desde 17.9%.
La empresa dijo que las ventas netas en el trimestre subieron 1%, para ubicarse en los mil 650.6 millones de dólares, un crecimiento que fue impulsado por las operaciones fuera de México, en especial en Asia, Oceanía y Centroamérica.
En su reporte, resaltó que el costo de ventas de la compañía aumentó 2%, principalmente por mayores costos laborales, mayores costos de empaque y mayores gastos variables. Asimismo, dijo que el volumen se situó en las 1,072 miles de toneladas métricas.
En el tercer trimestre de este año, las ventas netas y el flujo operativo de las operaciones de Gruma fuera de México representaron el 70% y 76% de las cifras consolidadas, respectivamente.
La compañía también destacó que en su operación de Europa el crecimiento del negocio de la tortilla mantuvo un extraordinario impulso, y que logró mitigar la volatilidad ocasionada por el conflicto geopolítico en Ucrania. De tal manera que en el viejo continente logró un crecimiento del 2.4% en el flujo a pesar de haber tenido ventas similares con las del mismo periodo de 2025.
"En Asia y Oceanía, Gruma continúa con un crecimiento favorable en el mercado de la tortilla al menudeo en Australia, gracias a lo cual tuvo un crecimiento en ventas del 10.3% y del 22.2% en EBITDA", señaló en su reporte.
Por su parte, la subsidiaria de Gruma en Centroamérica registró una fuerte demanda de su portafolio de productos de harina de maíz, lo cual se reflejó con crecimientos de 2.1% en volumen de ventas y de 6.4% en ventas netas. El flujo operativo en esa región tuvo un crecimiento de 46.9%, impulsado por los buenos resultados y por ganancias extraordinarias registradas durante el periodo reportado.
En Estados Unidos, Gruma precisó que sigue enfrentando un entorno de consumo complejo, en un contexto de cautela por parte de los consumidores derivado de mayores presiones inflacionarias, particularmente en el canal de foodservice.
Subrayó que en ese país está enfocada en adaptar su estrategia comercial a las condiciones de la demanda, protegiendo su posición de mercado y equilibrando volumen, mezcla y rentabilidad de sus productos.
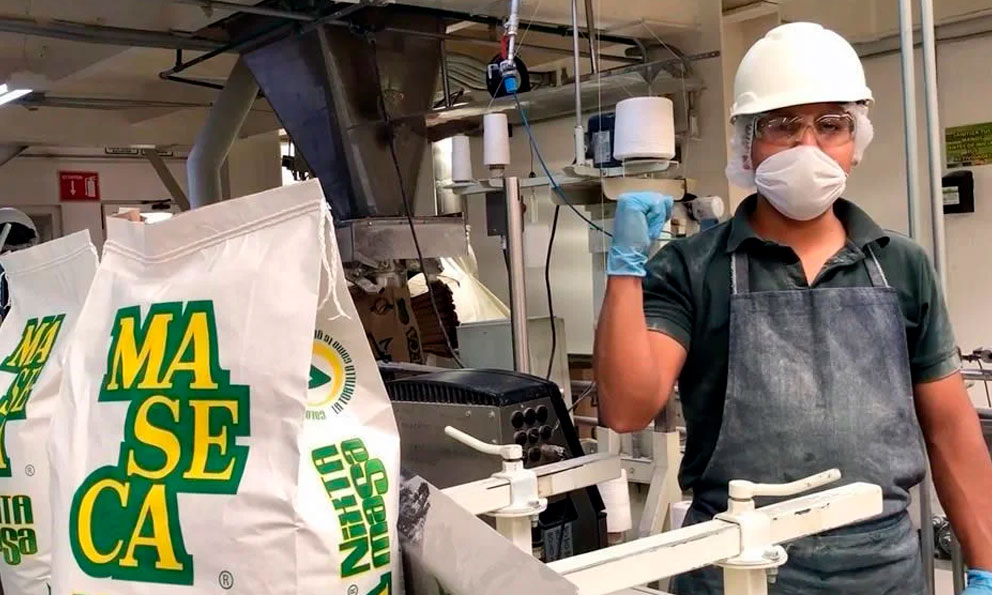
En lo que respecta a México, la compañía informó que mantuvo un buen desempeño en el trimestre y que los fundamentales del negocio se mantienen sólidos, debido a que Grupo Industrial Maseca (GIMSA) "sigue enfocada en la eficiencia operativa de sus plantas y en la optimización de la mezcla de productos que refuercen su liderazgo en el mercado mexicano de la harina de maíz nixtamalizado".
En el trimestre comprendido entre julio y septiembre, la utilidad neta mayoritaria de Gruma descendió 1% hasta los 131.6 millones de dólares.
Asimismo, la multinacional redujo su deuda en un 3%, o en 66 millones de dólares con respecto al trimestre anterior, para situarse en los 2 mil 052 millones.
Durante el tercer trimestre del año, la empresa realizó inversiones de capital por 68 millones de dólares, que fueron utilizados en México para mejoras generales, mantenimiento e inversión en maquinaria de GIMSA; en Estados Unidos para actualizaciones y sustitución de equipo operativo, así como en la ampliación de la capacidad en Europa.