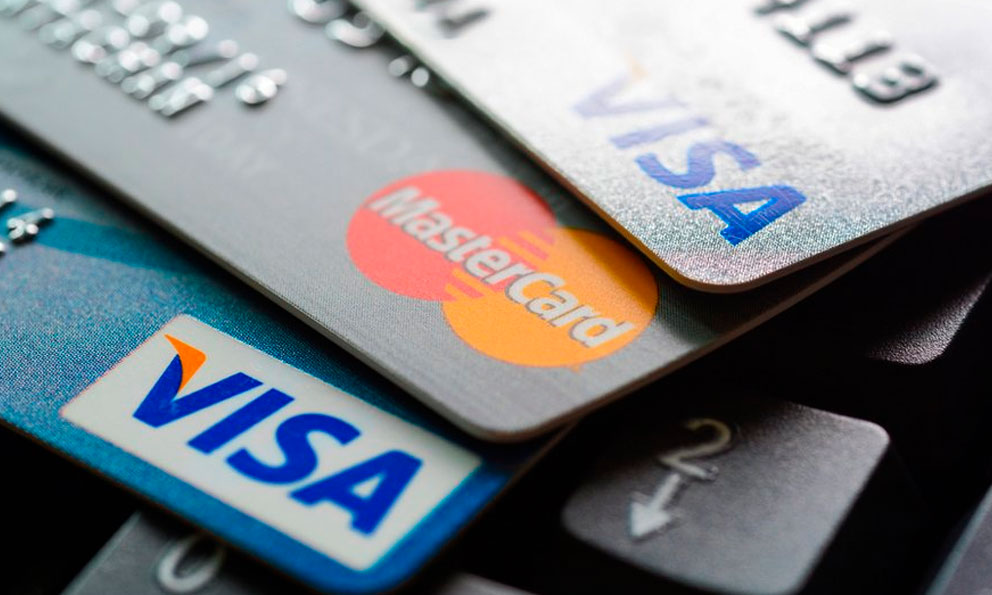
Aceptar todas las tarjetas de crédito que ofrecen las instituciones financieras puede ampliar la capacidad de compra de una persona, pero también elevar rápidamente el nivel de endeudamiento si las líneas se utilizan de manera simultánea y no se liquidan los saldos cada mes.
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) advierte que una tarjeta de crédito no representa dinero adicional, sino un préstamo que debe pagarse, por lo que antes de contratarla recomienda revisar la capacidad de pago, la tasa de interés, las comisiones y el Costo Anual Total (CAT).
El riesgo aumenta cuando el consumidor acepta varias tarjetas con la idea de que cada una representa una cantidad adicional disponible. Aunque cada institución autorice una línea por separado, para las finanzas personales todas esas deudas terminan compitiendo por el mismo ingreso mensual.
Además, algunas tarjetas que pueden contratarse con pocos requisitos presentan costos financieros elevados. Por ejemplo, el folleto informativo de Nu reporta un CAT promedio de 148.1 por ciento sin IVA y una tasa fija de interés promedio ponderada de 93.6 por ciento anual, con vigencia del 3 de junio al 7 de octubre de 2026.
En el caso de Klar, su tarjeta de crédito reporta un CAT promedio de 187 por ciento sin IVA y una tasa de interés anual fija de 123.10 por ciento, de acuerdo con información vigente para el periodo del 1 de mayo al 1 de noviembre de 2026.
Banco Plata, por su parte, reporta para su tarjeta un CAT promedio ponderado de 169.3 por ciento sin IVA y una tasa de interés ordinaria de 105.91 por ciento anual, calculadas el 18 de septiembre de 2026. La institución también establece una comisión anual de 199 pesos más IVA.
Estas cifras no significan que el usuario necesariamente pagará esos porcentajes si liquida completamente su saldo en cada periodo. El costo financiero aparece principalmente cuando se deja saldo pendiente y se generan intereses. Banco Plata, por ejemplo, señala que cuando el cliente realiza pagos mínimos o parciales se generan intereses ordinarios sobre el saldo pendiente.
El problema de pagar sólo el mínimo
Uno de los principales riesgos de acumular tarjetas es que, al tener varias fechas de corte y de pago, se vuelva más difícil mantener el control de los saldos y terminar utilizando una tarjeta para cubrir los compromisos de otra.
Condusef señala que pagar únicamente el mínimo mantiene la cuenta al corriente, pero incrementa el tiempo necesario para liquidar la deuda y eleva su costo. La dependencia recomienda considerar este pago como una alternativa para situaciones excepcionales y no como una forma habitual de financiar los gastos.
El problema puede agravarse cuando el usuario mantiene saldos revolventes en varias tarjetas. Cada deuda genera sus propios intereses y comisiones, por lo que el pago mensual requerido puede crecer hasta comprometer una parte importante del ingreso disponible.
El incumplimiento también puede generar intereses moratorios y registros negativos en el historial crediticio. Tanto Condusef como los propios emisores advierten que contratar créditos por encima de la capacidad de pago puede afectar el historial.
Tener varias no es necesariamente un problema
Contar con más de una tarjeta no implica por sí mismo un problema financiero. El número adecuado depende de los ingresos, gastos, capacidad de pago y organización del usuario.
Una persona que liquida el total de sus consumos puede utilizar distintas tarjetas para separar gastos, aprovechar promociones, obtener recompensas o utilizar meses sin intereses, siempre que las compras estén contempladas dentro de su presupuesto.
También puede existir un beneficio en términos de historial crediticio cuando el financiamiento se utiliza responsablemente y los pagos se realizan puntualmente. Condusef señala que un buen comportamiento con una tarjeta puede contribuir al historial que las instituciones consultan al evaluar futuros créditos.
El punto central, por tanto, no es acumular o cancelar tarjetas de manera automática, sino conocer cuánto crédito se tiene disponible, cuánto se debe realmente y cuánto dinero puede destinarse cada mes al pago de las obligaciones.
Banco de México y Condusef mantienen un comparativo oficial de tarjetas que permite revisar costos de distintos productos. La información más reciente disponible en su plataforma considera datos reportados por las instituciones financieras a junio de 2026.
Antes de aceptar una nueva tarjeta, el consumidor debe considerar el CAT, la tasa de interés, las comisiones, la anualidad, el límite autorizado y, sobre todo, si podría pagar el saldo completo cada mes. Una línea de crédito disponible no equivale a dinero disponible en el presupuesto.